İzmir'de Dünya Bankası kentsel dönüşüm kredisinden, 6306 sayılı Kanun kapsamında riskli yapı olarak tespit edilmiş ya da afet sebebiyle yıkılmış yapıların gerçek kişi malikleri yararlanabilir. İzmir, Kentsel Dönüşüm Başkanlığı'nın yürüttüğü İklim ve Afetlere Dayanıklı Şehirler Projesi'nin kapsamındaki illerden biridir ve projenin İzmir'de bir irtibat ofisi bulunur. Dolayısıyla Karşıyaka ya da Çiğli'de riskli raporu almış bir apartmanın malikleri, kredibilite şartlarını sağlamaları ve anlaştıkları müteahhidin programa başvurabilmesi halinde bu krediye başvurabilir.
Programın tüm ayrıntılarını Dünya Bankası kentsel dönüşüm kredisi rehberimizde topladık. Bu yazıda konuya İzmir'den, özellikle Karşıyaka ve Çiğli'deki bir apartmanın gözünden bakıyoruz.
İzmir bu kredinin kapsamında mı?
Evet. Başkanlığın uygulama kılavuzunda kapsamdaki iller İstanbul, İzmir, Tekirdağ, Kahramanmaraş, Kocaeli, Sakarya ve Manisa olarak sayılır. Program Dünya Bankası finansmanlıdır; Dünya Bankası 27 Eylül 2022'de projeyi onaylamış, Bakanlık uygulamaları için 330,5 milyon avro ayrılmıştır ve yaklaşık 7.000 kişinin yararlanması hedeflenmektedir.
İzmir'de proje irtibat ofisi bulunması, malikler için pratik bir kolaylıktır: Başvuru ARAAD üzerinden e-Devlet ile yapılsa da, kendi durumunuza dair soruları il içinde sorabileceğiniz bir muhatap vardır.
Karşıyaka ve Çiğli'deki apartmanlar için bu kredi ne anlama geliyor?
Karşıyaka'da 1970'lerle 1990'lar arasında yapılmış çok sayıda betonarme apartman var; Çiğli'de de dönüşüm gündeminde olan eski binalar bulunuyor. Bu binaların malikleri için dönüşümün önündeki engel çoğu zaman teknik değil, mali ve sosyaldir: Kat karşılığı payın yetmediği, daha büyük daire istendiği ya da maliklerin bir kısmının kendi payına düşen katkıyı karşılamakta zorlandığı durumlar.
Kredi tam bu noktada devreye girer. Kılavuza göre bağımsız bölüm başına 3.000.000 TL'ye kadar kredi kullanılabilir; faiz aylık %0,69'dur, ilk 12 ay geri ödemesizdir ve ardından azami 180 ay vadeyle aylık eşit taksitle ödenir. Belirli hane grupları ve enerji sınıfı yüksek binalar için ek faiz indirimleri de vardır. Bu, kredinin dönüşümü kendiliğinden başlatacağı anlamına gelmez; ama malikler arasında "bu yükü kaldıramam" diye kararı bekleten bir pürüz varsa, konuşulabilecek bir seçenek ortaya çıkar.
Mahalle bazında bakmak isteyenler için Bahriye Üçok ve Aksoy sayfalarımız, Karşıyaka'nın genel tablosu için Karşıyaka kentsel dönüşüm, komşu ilçe için Çiğli kentsel dönüşüm sayfası iyi bir başlangıçtır.
Hangi malik başvurabilir, kim başvuramaz?
Temel şart, binanın riskli yapı olarak tespit edilmiş olması ve başvuranın gerçek kişi malik olmasıdır. Bunun yanında kılavuzdaki kredibilite kriterleri aranır:
- Açık ya da devam eden icra, haciz ve takip kaydı olmamalı.
- Aylık taksit, belgelenmiş hane gelirinin %70'ini aşmamalı.
- Dairede mevcut bir ipotek varsa, kaldırılması koşuluyla başvurulabilir.
Mülkiyetle ilgili birkaç ayrıntı da önemlidir. Her hak sahibi yalnızca bir bağımsız bölüm için başvurabilir. Hisseli ya da mirasla gelen dairelerde, miras belgesiyle ve tapudaki paylar oranında yararlanılır. İştirak halinde mülkiyet varsa önce paylı mülkiyete çevrilmesi gerekir. Garaj ve depo ayrı bir bağımsız bölüm sayılmaz.
Bir apartmanda karar nasıl alınır, krediyi herkes kullanmak zorunda mı?
Riskli yapılarda yeniden yapım ve kat karşılığı gibi kararlar, hisseleri oranında maliklerin salt çoğunluğuyla alınır. Kredi ise bu karardan ayrı, malik bazında işleyen bir finansmandır: Bina kredi almaz, malikler alır. Her hak sahibi kendi payı oranında başvurur; başvurmak istemeyen ya da şartları sağlamayan malikler dönüşüme yine kendi imkânlarıyla, sözleşmedeki düzene göre katılır.
Bu nedenle aynı apartmanda kredi kullanan ve kullanmayan malikler birlikte ilerleyebilir. Burada dikkat edilmesi gereken iki konu var. Birincisi takvim: Müteahhidin ARAAD başvurusu onaylanmadan malik başvurusu açılmaz ve yeni binada temel imalatına başlanmamış olmalıdır. Krediyi kullanacak malikler varsa, inşaatın başlangıcı bu sıraya göre planlanmalıdır. İkincisi müteahhit: Krediyle çalışılacak firmanın programın aradığı yeterliliklere sahip olması gerekir; bu şartları Dünya Bankası kredisi müteahhit şartları yazısında anlattık.
Karara hiç katılmayan maliklerin durumu ise krediden bağımsızdır ve kanundaki usule göre yürür; bunu kentsel dönüşüme katılmayan malik ne olur rehberinde ele aldık.
Kiracılar bu programdan ne alır?
Program yalnızca malikleri değil, binada oturan kiracıları da gözetir. Kira Yardımı Kılavuzu'na uygun hak sahipliğini kanıtlayan kiracılara iki aylık kira yardımı yapılır. Tutar ve belge şartları için güncel bilgiyi Başkanlıktan ya da proje ofisinden almak gerekir. Malikler, kiracılarına tahliye sürecini anlatırken bu hakkı da hatırlatabilir; bu, tahliyenin daha az gerginlikle geçmesine yardımcı olur.
Defne ve Bağdat, Karşıyaka'da dönüşümün nasıl yürüdüğünü nasıl gösteriyor?
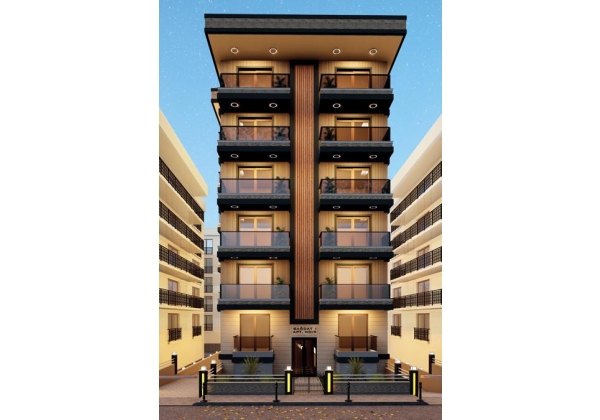
Kredi programından bağımsız olarak, Karşıyaka'da bir dönüşümün sahada nasıl ilerlediğini kendi projelerimizden anlatabiliriz. Bahriye Üçok'taki Defne Apartmanı'nda 4 katlı, 8 daireli eski binanın yerine kapalı otopark üzeri 5 kat ve 11 daireli bir yapı yaptık; inşaat Kasım 2022'de başladı, Kasım 2023'te oturma raporuyla teslim edildi. Aksoy'daki Bağdat Apartmanı'nda ise 6 kat ve 12 daireli bina, kapalı otopark üzeri yine 6 kat ve 12 daire olarak yeniden yapılıyor; zemin için fore kazık ve jet grout birlikte uygulandı ve proje son aşamasında.
Bu iki örnekten kredi açısından çıkan ders şudur: Dönüşümün en uzun ve en hassas kısmı inşaattan önce gelir. Zemin etüdü, proje ve ruhsat hazırlanırken temel imalatına geçilmeden önceki dönem, kredi başvurularının tamamlanması için de doğal pencere olur. Programın müteahhitten 18 ayda tamamlamayı beklediği ve ödemeleri inşaat ilerlemesine bağladığı düşünülürse, işi bu takvimle sürdürebilecek bir şantiye düzeni de en az belgeler kadar önemlidir.
Başvurudan önce malik neyi hazır etmeli?
Kredi başvurusu müteahhidin başvurusu onaylandıktan sonra açıldığı için, maliklerin bu aradaki süreyi kendi hazırlıklarına ayırması işleri hızlandırır. Kılavuzdaki şartlara bakarak şunları önceden gözden geçirmenizi öneririz:
- e-Devlet şifreniz çalışıyor mu? ARAAD'a e-Devlet ile giriş yapılır.
- Tapudaki payınız ve mülkiyet türü ne? Mirasla gelen dairede miras belgesi, iştirak halinde mülkiyette paylı mülkiyete çevirme işlemi gerekir.
- Dairede ipotek var mı? Varsa kaldırılması koşuluyla başvurulabilir.
- Hane gelirinizi belgeleyebiliyor musunuz? Aylık taksit, belgelenmiş hane gelirinin %70'ini aşmamalıdır.
- Adınıza açık bir icra, haciz ya da takip kaydı var mı?
Bu soruların cevabı, krediyi kullanıp kullanamayacağınızı büyük ölçüde baştan gösterir ve malik toplantısında daha gerçekçi bir plan yapılmasını sağlar.
Gür Yapı nasıl yardımcı olabilir?
Gür Yapı İnşaat, programın müteahhitler için aradığı yeterlilik şartlarını karşılamaktadır. Karşıyaka ve Çiğli'de dönüşümü planlayan malikleri, ön görüşmede bu kredi programı hakkında bilgilendiriyor ve binanın programa uygunluğunu birlikte değerlendirmekteyiz. Riskli yapı sürecinden iskana kadar dokümantasyon, ruhsat, yapı denetimi ve hakediş takibini yürütmeye alışkın bir ekiple çalışıyoruz. Kredi başvurusunu malik kendisi yapar ve kredibilite değerlendirmesini banka ile Başkanlık sonuçlandırır; biz bu sürecin inşaat tarafındaki adımlarını malikle birlikte planlamaktayız.
Bu yazıdaki bilgiler Kentsel Dönüşüm Başkanlığı'nın İklim ve Afetlere Dayanıklı Şehirler Projesi kaynaklarına dayanır; şartlar güncellenebilir. Başvuru öncesi kentseldirenclilik.csb.gov.tr ve proje ofislerinden güncel durumu teyit edin. Bu yazı genel bilgilendirmedir, hukuki danışmanlık değildir. Kendi binanız için güncel durumu birlikte değerlendirelim.
Apartmanınız için ön görüşme yapmak isterseniz 0505 047 31 41 numarasından bize ulaşabilir ya da Bahriye Üçok'taki ofisimize uğrayabilirsiniz.